【2026年最新版】訳あり物件はなぜ銀行融資が通りにくい?借地権・底地・再建築不可・未登記建物・違法建築|住宅ローン・担保評価・現金買取・売却方法を徹底解説(運営:(株)愛知不動産売却センター)
はじめに|買主が見つかっても、銀行融資が通らなければ売却できないことがある
名古屋市内で不動産売却を検討している方の中には、所有する物件に何らかの問題を抱えている方もいらっしゃいます。
例えば、次のような不動産です。
建物の建替えができない再建築不可物件
土地を借りて建物を所有している借地権付き建物
第三者に土地を貸している底地
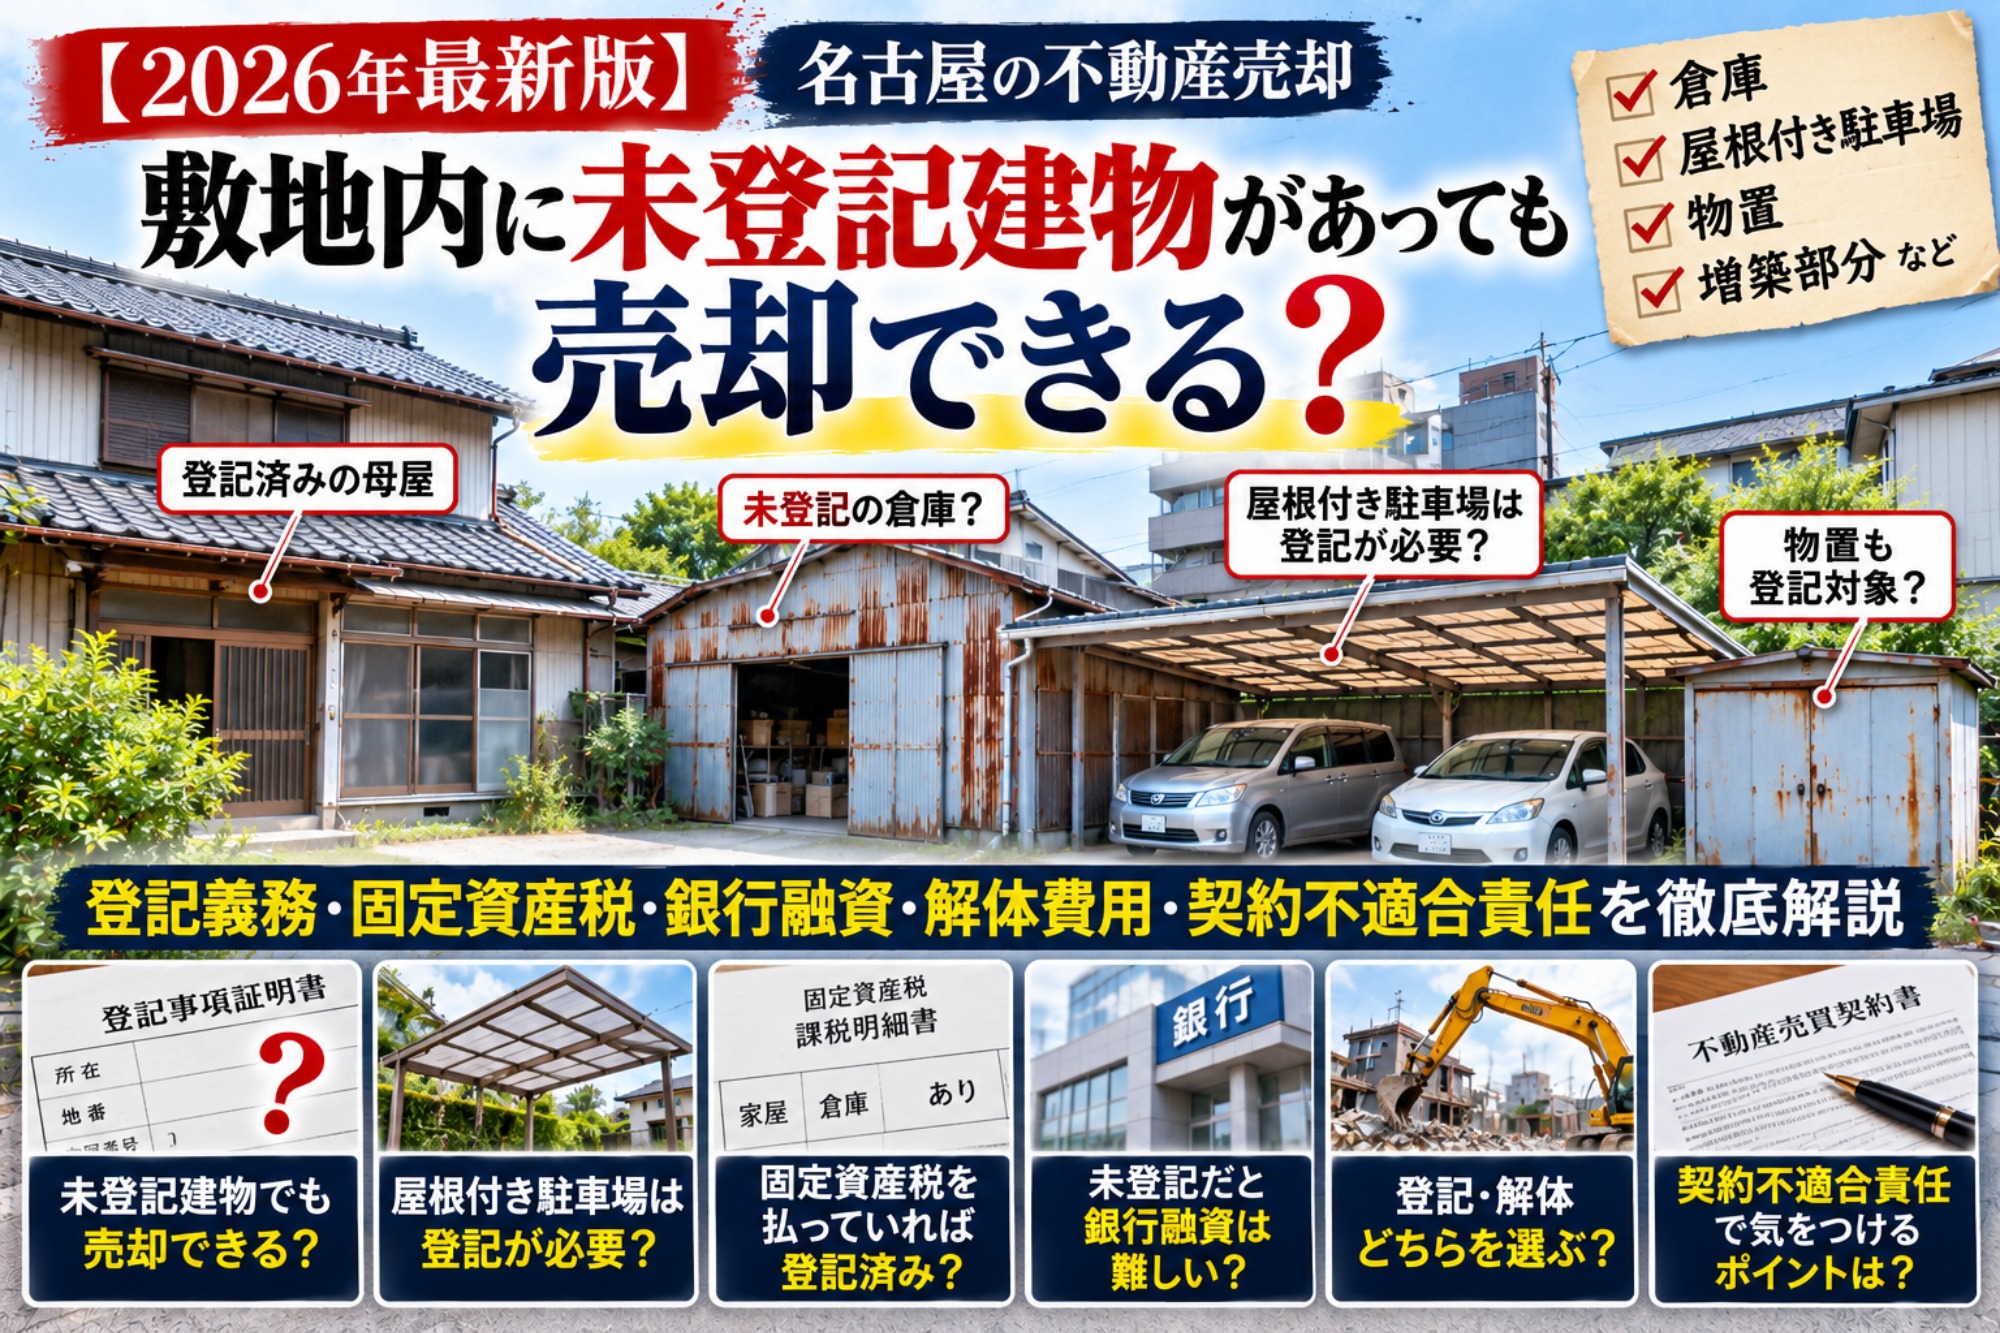
敷地内に未登記の倉庫や車庫がある物件
建蔽率・容積率を超過している建物
建築確認や検査済証の資料が残っていない古いビル
私道や接道条件に問題がある土地
このような不動産は、一般的に「訳あり物件」と呼ばれることがあります。
しかし、訳あり物件だからといって、必ず売却できないわけではありません。
実際に問題となるのは、買主が見つかった後です。
購入希望者が物件を気に入り、売買価格についても合意した。
ところが、銀行に住宅ローンや事業用融資を申し込んだ結果、融資が承認されなかった。
その結果、売買契約が解除されてしまうことがあります。
不動産売却において、これは売主にとって大きな問題です。
売買契約を締結したからといって、必ず決済まで進めるとは限らないのです。
特に、借地権、底地、再建築不可、未登記建物、違法建築などの問題を抱える不動産では、通常の住宅や土地とは異なる融資上の課題が生じることがあります。
今回は、名古屋市の訳あり物件について、銀行融資が難しくなる理由、金融機関の担保評価、融資特約による白紙解除、現金買取、売却価格への影響まで、不動産売買の実務を踏まえて詳しく解説します。
第1章|なぜ銀行は訳あり物件への融資に慎重になるのか?
まず理解しておきたいのは、金融機関が不動産融資を審査する際、物件の価値だけを見ているわけではないということです。
一般的に、融資審査では次のような事項が確認されます。
① 借入希望者の返済能力
年収、勤務先、事業内容、既存借入、自己資金などです。
② 不動産の担保評価
融資対象となる土地や建物が、担保としてどの程度評価できるかという点です。
③ 物件の権利関係
所有権、借地権、抵当権、地役権などの権利関係です。
④ 法令上の問題
建築基準法、都市計画法、接道条件などに関する事項です。
⑤ 将来の換価可能性
万が一返済が困難になった場合、担保不動産を売却して融資金を回収できるかという点です。
訳あり物件では、このうち担保評価や換価可能性が問題になることがあります。
例えば、同じ2,000万円の売買価格でも、一般的な所有権の住宅と再建築不可の住宅では、金融機関の評価が異なる可能性があります。
重要なのは、売買価格と銀行の担保評価は必ずしも一致しないということです。
売主と買主が2,000万円で合意したとしても、銀行がその不動産を同額で評価するとは限りません。
さらに、担保評価が一定額ある場合でも、借入希望者の返済能力や融資方針によって、希望額の融資が承認されないことがあります。
第2章|再建築不可物件はなぜ住宅ローンが通りにくい?
再建築不可物件とは、現在の建物を取り壊した後、原則として同じ敷地に新しい建物を建築できない物件をいいます。
代表的なのは、建築基準法上の接道義務を満たしていない土地です。
建築基準法第43条では、原則として建築物の敷地は、同法上の道路に2メートル以上接する必要があります。
ただし、認定・許可などによる例外があり、個別の敷地について確認が必要です。
銀行が慎重になる理由
再建築不可物件では、既存建物が老朽化した場合や災害で失われた場合、再建築できない可能性があります。
また、将来の買主も限定されることがあります。
そのため、金融機関が担保評価を低く見積もったり、融資対象外としたりする場合があります。
名古屋市内にも接道条件が複雑な物件はある
大須、円頓寺、那古野など、古くからの街並みが残る地域では、狭い道路や路地に接する土地が見られます。
ただし、道路が狭いからといって、必ず再建築不可とは限りません。
建築基準法第42条第2項の道路に該当する場合には、セットバックなどを条件として再建築できる可能性があります。
また、建築基準法上の道路ではない通路に接している場合でも、認定や許可を受けられる可能性があります。
したがって、売却前には道路種別や接道状況を確認することが重要です。
再建築不可でも融資が受けられる場合はある?
可能性はあります。
金融機関の融資商品、買主の返済能力、自己資金、追加担保などによって判断が異なります。
ただし、一般的な住宅ローンでは難しい場合もあるため、売却時には融資の見通しを早い段階で確認する必要があります。
第3章|借地権付き建物はなぜ銀行融資が難しい?
借地権付き建物とは、土地を所有するのではなく、地主から土地を借りて建物を所有している不動産です。
名古屋市内でも、古くからの住宅地や商業地に借地権付き建物が存在します。
土地の所有権がないことが審査に影響する
一般的な所有権の土地建物では、金融機関が土地と建物に抵当権を設定することがあります。
一方、借地権付き建物では、土地そのものは地主の所有物です。
買主が取得する権利は、借地権と建物所有権になります。
借地権の種類や契約内容によって、金融機関が担保として評価できる範囲や条件が異なります。
地主の承諾が問題になる場合
借地権の売却では、地主との関係も重要です。
特に賃借権の場合、原則として譲渡には地主の承諾が必要になります。
また、借地契約の内容によっては、建替えや増改築、担保設定などについて承諾や協議が必要になる場合があります。
金融機関が地主の承諾書や借地契約書などを求めることもあります。
借地権なら必ず融資不可?
そのようなことはありません。
借地権付き建物への融資を取り扱う金融機関もあります。
ただし、普通借地権なのか定期借地権なのか、借地期間がどの程度残っているのか、地代や契約条件はどうなっているのかなどによって判断が異なります。
借地権付き建物を売却する場合には、買主探しと並行して、地主との契約関係を整理することが重要です。
第4章|底地はなぜ銀行融資が難しい?
底地とは、第三者に借地権を設定して利用させている土地の所有権を指す言葉です。
例えば、土地所有者が借地人に土地を貸し、借地人がその土地に住宅や店舗を所有している場合です。
土地所有者が持っている権利が底地です。
底地は自由に利用できない
底地を購入したとしても、買主が直ちに土地を自由に利用できるわけではありません。
借地人の権利が存在するためです。
例えば、底地を購入しても、借地人に一方的に退去を求めて更地にすることはできません。
また、借地契約の内容によっては、長期間にわたって借地人の利用が継続する可能性があります。
銀行が担保評価を慎重に判断する理由
底地では、土地所有権があっても、借地権による利用制限があります。
そのため、一般的な更地と同じように評価できるとは限りません。
地代収入、借地契約の内容、借地期間、借地人との関係などを踏まえた評価が必要になります。
底地は価値が低い不動産なのか?
必ずしもそうではありません。
安定した地代収入がある底地には、収益不動産としての価値が認められる場合があります。
また、借地人が底地の購入を希望する場合には、第三者への売却とは異なる価格形成になる可能性もあります。
底地の売却では、一般的な土地売却とは異なる買主選定が重要です。
第5章|未登記建物がある物件はなぜ融資に影響する?
古い住宅や店舗、工場などでは、敷地内に未登記建物が存在する場合があります。
例えば、母屋は登記されているものの、敷地内の倉庫や車庫が登記されていないケースです。
また、建物を増築したにもかかわらず、登記面積を変更していない場合もあります。
金融機関が確認するポイント
未登記建物がある場合、金融機関は所有関係や担保設定の問題を確認することがあります。
例えば、買主が土地建物を購入する際、敷地内に未登記の倉庫が存在するとします。
その倉庫が売主の所有物なのか、第三者の所有物なのか。
登記対象となる建物なのか。
建築基準法上の問題がないのか。
こうした点が不明確な場合、融資審査に影響する可能性があります。
固定資産税を払っていても登記済みとは限らない
未登記建物でも、固定資産税が課税される場合があります。
そのため、固定資産税の課税明細書に記載されているからといって、法務局に登記されているとは限りません。
売却前に登記するべき?
買主の融資条件によっては、建物表題登記や所有権保存登記、増築部分の変更登記などが必要になる場合があります。
ただし、柱と屋根だけの一般的な開放型カーポートなど、不動産登記上の建物に該当しない場合もあります。
未登記の設備があるというだけで判断せず、登記対象かどうかを確認することが重要です。
第6章|違法建築・容積率超過物件はなぜ融資が難しい?
古い建物では、建築当時の図面と現在の建物の状態が一致していない場合があります。
例えば、次のようなケースです。
建築確認を受けずに増築している
建蔽率や容積率を超過している
建築確認時と異なる用途で使用している
必要な避難設備が確保されていない
建築基準法上の問題がある増築部分が存在する
このような建物では、金融機関が融資に慎重になる場合があります。
違法建築と既存不適格建築物は違う
ここは非常に重要です。
既存不適格建築物とは、建築当時は適法だったものの、その後の法改正などによって現行基準に適合しなくなった建物をいいます。
一方、違法建築物は、適用される法令に違反している建物です。
両者は同じではありません。
古い建物だからといって、必ず違法建築になるわけではありません。
検査済証がない場合は?
築40年、築50年の雑居ビルでは、検査済証が見つからない場合があります。
しかし、検査済証がないことだけで、直ちに違法建築と断定することはできません。
検査済証が交付されていなかったのか、交付されたものの紛失したのかなどを確認する必要があります。
金融機関によっては、建築関係資料や建物の現況調査を求める場合があります。
第7章|築40年・築50年の雑居ビルも融資が難しい?
名古屋市中区の栄、錦、金山、中村区の名駅周辺などには、築年数の経過した商業ビルがあります。
築40年、築50年を超える建物でも、テナントが入居し、収益を生み出している物件は存在します。
しかし、築年数が古いことによって融資条件が厳しくなる場合があります。
法定耐用年数と融資期間
金融機関によっては、建物の構造や築年数、残存耐用年数などを融資期間の判断材料とすることがあります。
ただし、税法上の法定耐用年数を超えた建物だからといって、必ず融資が受けられないわけではありません。
収益性や土地の担保価値、修繕状況などを踏まえて融資を検討する金融機関もあります。
修繕リスクも審査材料になる
古い雑居ビルでは、屋上防水、給排水設備、エレベーター、電気設備、外壁などに修繕が必要になる場合があります。
購入後に大きな修繕費用が発生すると、買主の資金計画に影響します。
そのため、金融機関が建物の状態や修繕履歴を確認する場合があります。
築年数だけで判断するのではなく、賃料収入、立地、建物の状態、土地の価値などを総合的に評価することが重要です。
第8章|私道・接道不良・越境問題も融資に影響する
訳あり物件の融資では、道路や隣地との関係も重要です。
例えば、前面道路が私道である場合です。
私道だからといって、必ず融資が難しいわけではありません。
しかし、通行権や掘削に関する権利関係が不明確な場合には、金融機関が慎重になる可能性があります。
他人の土地を通らなければ出入りできない
建築基準法上の道路に直接接していない土地や、他人地を経由して出入りする土地では、通行に関する権利を確認する必要があります。
上下水道管が他人地を通っている
水道管や排水管が隣地を通っている場合には、設備の維持管理や更新に関する問題が生じることがあります。
隣の建物が越境している
庇、雨樋、外壁、配管などが越境している場合もあります。
越境の内容によっては、買主や金融機関が覚書などの整備を求めることがあります。
ただし、越境があるという理由だけで融資不可と決まるわけではありません。
第9章|買主が見つかっても融資特約で白紙解除になることがある
ここは、売主にとって特に重要な問題です。
例えば、名古屋市内の再建築不可物件を1,500万円で売り出したとします。
購入希望者が見つかり、売買価格について合意しました。
買主は住宅ローンを利用する予定です。
売買契約を締結し、金融機関に正式な融資審査を申し込みました。
ところが、物件の担保評価や融資条件などの理由により、希望額の融資が承認されなかったとします。
融資特約がある場合
売買契約に融資利用特約が定められており、その解除条件を満たした場合には、買主が契約を解除できることがあります。
この場合、契約の定めに従って手付金が返還されるなど、白紙解除となることがあります。
ただし、融資が否決されれば必ず無条件で解除できるわけではありません。
融資申込先、融資金額、申込期限、解除期限、買主の申込義務など、契約で定めた条件を確認する必要があります。
売主にとっての問題
売主は、買主が決まったと考えて売却活動を停止していることがあります。
しかし、融資が否決されて契約が解除されると、再び買主を探す必要があります。
その間に、別の購入希望者を逃してしまう可能性もあります。
対策は?
訳あり物件の場合には、売買契約前から買主の資金計画を確認することが重要です。
金融機関への事前相談を行い、物件の特殊事情を伝えたうえで、融資の見通しを確認する方法が考えられます。
ただし、事前審査が承認されても、本審査で必ず融資が承認されるとは限りません。
売主は、購入申込価格だけでなく、買主の資金調達の確実性にも注意する必要があります。
第10章|訳あり物件は現金購入者に売却した方がよい?
融資が難しい物件では、現金購入者への売却が選択肢になります。
例えば、自己資金で購入する個人投資家や、不動産買取業者などです。
現金購入のメリット
買主が金融機関の融資を利用しない場合、融資審査が否決されることによる契約解除リスクを避けやすくなります。
また、資金確認やその他の条件が整えば、比較的短期間で決済できる場合もあります。
現金購入なら必ず安全?
そのようなことはありません。
現金購入を申し出ていても、実際の資金が確認できていない場合があります。
また、不動産買取業者であっても、金融機関からの借入を利用して購入することがあります。
買取業者だから必ず現金購入する、というわけではありません。
売主としては、買主の資金計画や決済条件を確認することが重要です。
現金購入者に限定すると価格が下がる?
購入希望者の数が減ることで、価格交渉に影響する可能性があります。
しかし、現金購入者に限定した方が売却が円滑に進む場合もあります。
売却価格だけでなく、決済までの期間や契約解除リスクなども含めて判断する必要があります。
第11章|融資が通りにくい訳あり物件を高く売却するための方法
訳あり物件を売却する際には、単純に価格を下げればよいというわけではありません。
重要なのは、買主が購入を判断しやすい状態にすることです。
① 権利関係を整理する
借地権であれば借地契約書、底地であれば借地人との契約内容を確認します。
未登記建物であれば、建物の所有関係や登記の要否を確認します。
② 道路・接道状況を確認する
再建築不可と思われる物件でも、実際には建築可能な条件が存在する場合があります。
道路種別や接道状況を確認することで、売却条件が変わる可能性があります。
③ 建物の状態を把握する
築古ビルでは、雨漏り、設備故障、外壁、屋上防水などの状況を確認します。
修繕履歴や見積書がある場合には、買主が購入後の費用を検討しやすくなります。
④ 買主の融資条件を確認する
購入希望者が金融機関を利用する場合には、物件の特殊事情を踏まえた融資相談が必要です。
⑤ 現金購入者も検討する
一般個人への売却だけでなく、不動産投資家や買取業者なども候補になります。
⑥ 現況売却を検討する
売主が多額の費用を負担して修繕や解体を行う前に、現況のまま売却できる可能性を確認します。
⑦ 売却価格と売却の確実性を比較する
例えば、2,000万円の購入申込があっても、融資承認の見通しが不透明な場合があります。
一方、1,900万円で資金確認済みの購入希望者がいる場合には、条件によっては後者を選ぶことが合理的な場合もあります。
もちろん、金額だけで判断できるものではありません。
決済時期、契約条件、引渡し条件などを総合的に比較することが重要です。
第12章|訳あり物件の売却では「銀行融資が難しい理由」を理解することが重要
不動産売却において、銀行融資が難しいことは大きな障害になります。
しかし、融資が難しい理由は物件によって異なります。
再建築不可物件では、将来の建替えや換価可能性が問題になります。
借地権付き建物では、土地所有権や地主との契約関係が問題になります。
底地では、借地権による利用制限や収益性が評価に影響します。
未登記建物では、所有関係や担保設定が問題になる場合があります。
違法建築では、法令適合性や将来の利用に関するリスクが問題になります。
築古ビルでは、建物の状態や収益性、修繕費用などが審査材料になります。
つまり、訳あり物件を一括りにして「銀行融資が通らない」と判断することは適切ではありません。
何が問題なのかを把握し、その問題に対応できる買主や金融機関を検討することが重要です。
第13章|よくある質問Q&A
Q1|再建築不可物件は住宅ローンを利用できませんか?
一般的な住宅ローンでは難しい場合がありますが、金融機関や買主の条件によっては検討できる場合もあります。
Q2|借地権付き建物でも銀行融資を受けられますか?
可能性はあります。借地権の種類、契約期間、地主の承諾、金融機関の融資方針などによって異なります。
Q3|底地を購入する際にも融資を利用できますか?
金融機関や案件によっては可能性があります。ただし、借地権による利用制限や地代収入などが評価に影響します。
Q4|未登記建物があると融資は否決されますか?
必ず否決されるわけではありません。登記の整備などを求められる場合があります。
Q5|検査済証がない古いビルは融資を受けられませんか?
検査済証がないことだけで一律に融資不可となるわけではありません。建物の状況や金融機関の審査方針によって異なります。
Q6|違法建築でも現金なら購入できますか?
売買できる可能性はあります。ただし、違法状態が解消されるわけではなく、是正や将来の利用に関する問題が残る場合があります。
Q7|買取業者なら必ず現金で購入しますか?
いいえ。買取業者でも金融機関からの借入を利用する場合があります。
Q8|融資特約による白紙解除を防ぐ方法はありますか?
完全に防ぐことは難しいものの、契約前の融資相談、資金計画の確認、融資特約の条件整理などによってリスクを抑えることが考えられます。
Q9|訳あり物件は相場より安く売却するしかありませんか?
必ずしもそうではありません。立地、収益性、権利関係、買主の利用目的などによって評価が異なります。
Q10|銀行融資が難しい物件でも査定してもらえますか?
もちろんです。融資が難しいことと、売却できないことは同じではありません。
まとめ|銀行融資が通りにくい訳あり物件でも、売却方法はある
借地権、底地、再建築不可、未登記建物、違法建築などの問題を抱える不動産では、銀行融資が難しくなる場合があります。
その理由は、担保評価、権利関係、建築基準法上の問題、将来の換価可能性など、物件ごとに異なります。
しかし、銀行融資が難しいからといって、その不動産に価値がないわけではありません。
再建築不可でも利用価値のある物件。
安定した地代収入がある底地。
立地条件の良い借地権付き建物。
収益性の高い築古ビル。
このような不動産には、購入を検討する買主が存在する可能性があります。
重要なのは、売却価格だけでなく、買主の資金調達の確実性まで考えることです。
そして、売却前に高額な修繕費用や解体費用を負担する必要があるとは限りません。
訳あり物件は売れないのではなく、物件の事情に合った売却方法と買主を見つけることが重要です。
銀行融資が難しいと言われた不動産でも、売却を諦める前に、まずは現況のままで査定を受けることをおすすめします。
名古屋の借地権・底地・再建築不可・融資が難しい訳あり物件の売却相談なら名古屋仏縁不動産へ
名古屋仏縁不動産では、名古屋市を中心に愛知県全域で、売却が難しい不動産のご相談に対応しています。
再建築不可で住宅ローンが難しい物件。
地主の承諾が必要な借地権付き建物。
借地人が利用している底地。
敷地内に未登記建物がある不動産。
建蔽率・容積率を超過した建物。
検査済証が見つからない古いビル。
築40年・築50年を超える雑居ビル。
私道や接道条件に問題がある土地。
買主が見つかっても融資が通らず、売却が成立しなかった物件。
他社で売却が難しいと言われた不動産。
このような物件についても、現況売却や買取など、物件の状況に応じた売却方法を検討します。
「銀行融資が難しいと言われた」
「買主は見つかったのに、ローンが通らなかった」
「訳あり物件でも現金で購入する買主を探したい」
そのような段階からでも、お気軽にご相談ください。
名古屋市内で不動産売却を検討している方の中には、所有する物件に何らかの問題を抱えている方もいらっしゃいます。
例えば、次のような不動産です。
建物の建替えができない再建築不可物件
土地を借りて建物を所有している借地権付き建物
第三者に土地を貸している底地
敷地内に未登記の倉庫や車庫がある物件
建蔽率・容積率を超過している建物
建築確認や検査済証の資料が残っていない古いビル
私道や接道条件に問題がある土地
このような不動産は、一般的に「訳あり物件」と呼ばれることがあります。
しかし、訳あり物件だからといって、必ず売却できないわけではありません。
実際に問題となるのは、買主が見つかった後です。
購入希望者が物件を気に入り、売買価格についても合意した。
ところが、銀行に住宅ローンや事業用融資を申し込んだ結果、融資が承認されなかった。
その結果、売買契約が解除されてしまうことがあります。
不動産売却において、これは売主にとって大きな問題です。
売買契約を締結したからといって、必ず決済まで進めるとは限らないのです。
特に、借地権、底地、再建築不可、未登記建物、違法建築などの問題を抱える不動産では、通常の住宅や土地とは異なる融資上の課題が生じることがあります。
今回は、名古屋市の訳あり物件について、銀行融資が難しくなる理由、金融機関の担保評価、融資特約による白紙解除、現金買取、売却価格への影響まで、不動産売買の実務を踏まえて詳しく解説します。
第1章|なぜ銀行は訳あり物件への融資に慎重になるのか?
まず理解しておきたいのは、金融機関が不動産融資を審査する際、物件の価値だけを見ているわけではないということです。
一般的に、融資審査では次のような事項が確認されます。
① 借入希望者の返済能力
年収、勤務先、事業内容、既存借入、自己資金などです。
② 不動産の担保評価
融資対象となる土地や建物が、担保としてどの程度評価できるかという点です。
③ 物件の権利関係
所有権、借地権、抵当権、地役権などの権利関係です。
④ 法令上の問題
建築基準法、都市計画法、接道条件などに関する事項です。
⑤ 将来の換価可能性
万が一返済が困難になった場合、担保不動産を売却して融資金を回収できるかという点です。
訳あり物件では、このうち担保評価や換価可能性が問題になることがあります。
例えば、同じ2,000万円の売買価格でも、一般的な所有権の住宅と再建築不可の住宅では、金融機関の評価が異なる可能性があります。
重要なのは、売買価格と銀行の担保評価は必ずしも一致しないということです。
売主と買主が2,000万円で合意したとしても、銀行がその不動産を同額で評価するとは限りません。
さらに、担保評価が一定額ある場合でも、借入希望者の返済能力や融資方針によって、希望額の融資が承認されないことがあります。
第2章|再建築不可物件はなぜ住宅ローンが通りにくい?
再建築不可物件とは、現在の建物を取り壊した後、原則として同じ敷地に新しい建物を建築できない物件をいいます。
代表的なのは、建築基準法上の接道義務を満たしていない土地です。
建築基準法第43条では、原則として建築物の敷地は、同法上の道路に2メートル以上接する必要があります。
ただし、認定・許可などによる例外があり、個別の敷地について確認が必要です。
銀行が慎重になる理由
再建築不可物件では、既存建物が老朽化した場合や災害で失われた場合、再建築できない可能性があります。
また、将来の買主も限定されることがあります。
そのため、金融機関が担保評価を低く見積もったり、融資対象外としたりする場合があります。
名古屋市内にも接道条件が複雑な物件はある
大須、円頓寺、那古野など、古くからの街並みが残る地域では、狭い道路や路地に接する土地が見られます。
ただし、道路が狭いからといって、必ず再建築不可とは限りません。
建築基準法第42条第2項の道路に該当する場合には、セットバックなどを条件として再建築できる可能性があります。
また、建築基準法上の道路ではない通路に接している場合でも、認定や許可を受けられる可能性があります。
したがって、売却前には道路種別や接道状況を確認することが重要です。
再建築不可でも融資が受けられる場合はある?
可能性はあります。
金融機関の融資商品、買主の返済能力、自己資金、追加担保などによって判断が異なります。
ただし、一般的な住宅ローンでは難しい場合もあるため、売却時には融資の見通しを早い段階で確認する必要があります。
第3章|借地権付き建物はなぜ銀行融資が難しい?
借地権付き建物とは、土地を所有するのではなく、地主から土地を借りて建物を所有している不動産です。
名古屋市内でも、古くからの住宅地や商業地に借地権付き建物が存在します。
土地の所有権がないことが審査に影響する
一般的な所有権の土地建物では、金融機関が土地と建物に抵当権を設定することがあります。
一方、借地権付き建物では、土地そのものは地主の所有物です。
買主が取得する権利は、借地権と建物所有権になります。
借地権の種類や契約内容によって、金融機関が担保として評価できる範囲や条件が異なります。
地主の承諾が問題になる場合
借地権の売却では、地主との関係も重要です。
特に賃借権の場合、原則として譲渡には地主の承諾が必要になります。
また、借地契約の内容によっては、建替えや増改築、担保設定などについて承諾や協議が必要になる場合があります。
金融機関が地主の承諾書や借地契約書などを求めることもあります。
借地権なら必ず融資不可?
そのようなことはありません。
借地権付き建物への融資を取り扱う金融機関もあります。
ただし、普通借地権なのか定期借地権なのか、借地期間がどの程度残っているのか、地代や契約条件はどうなっているのかなどによって判断が異なります。
借地権付き建物を売却する場合には、買主探しと並行して、地主との契約関係を整理することが重要です。
第4章|底地はなぜ銀行融資が難しい?
底地とは、第三者に借地権を設定して利用させている土地の所有権を指す言葉です。
例えば、土地所有者が借地人に土地を貸し、借地人がその土地に住宅や店舗を所有している場合です。
土地所有者が持っている権利が底地です。
底地は自由に利用できない
底地を購入したとしても、買主が直ちに土地を自由に利用できるわけではありません。
借地人の権利が存在するためです。
例えば、底地を購入しても、借地人に一方的に退去を求めて更地にすることはできません。
また、借地契約の内容によっては、長期間にわたって借地人の利用が継続する可能性があります。
銀行が担保評価を慎重に判断する理由
底地では、土地所有権があっても、借地権による利用制限があります。
そのため、一般的な更地と同じように評価できるとは限りません。
地代収入、借地契約の内容、借地期間、借地人との関係などを踏まえた評価が必要になります。
底地は価値が低い不動産なのか?
必ずしもそうではありません。
安定した地代収入がある底地には、収益不動産としての価値が認められる場合があります。
また、借地人が底地の購入を希望する場合には、第三者への売却とは異なる価格形成になる可能性もあります。
底地の売却では、一般的な土地売却とは異なる買主選定が重要です。
第5章|未登記建物がある物件はなぜ融資に影響する?
古い住宅や店舗、工場などでは、敷地内に未登記建物が存在する場合があります。
例えば、母屋は登記されているものの、敷地内の倉庫や車庫が登記されていないケースです。
また、建物を増築したにもかかわらず、登記面積を変更していない場合もあります。
金融機関が確認するポイント
未登記建物がある場合、金融機関は所有関係や担保設定の問題を確認することがあります。
例えば、買主が土地建物を購入する際、敷地内に未登記の倉庫が存在するとします。
その倉庫が売主の所有物なのか、第三者の所有物なのか。
登記対象となる建物なのか。
建築基準法上の問題がないのか。
こうした点が不明確な場合、融資審査に影響する可能性があります。
固定資産税を払っていても登記済みとは限らない
未登記建物でも、固定資産税が課税される場合があります。
そのため、固定資産税の課税明細書に記載されているからといって、法務局に登記されているとは限りません。
売却前に登記するべき?
買主の融資条件によっては、建物表題登記や所有権保存登記、増築部分の変更登記などが必要になる場合があります。
ただし、柱と屋根だけの一般的な開放型カーポートなど、不動産登記上の建物に該当しない場合もあります。
未登記の設備があるというだけで判断せず、登記対象かどうかを確認することが重要です。
第6章|違法建築・容積率超過物件はなぜ融資が難しい?
古い建物では、建築当時の図面と現在の建物の状態が一致していない場合があります。
例えば、次のようなケースです。
建築確認を受けずに増築している
建蔽率や容積率を超過している
建築確認時と異なる用途で使用している
必要な避難設備が確保されていない
建築基準法上の問題がある増築部分が存在する
このような建物では、金融機関が融資に慎重になる場合があります。
違法建築と既存不適格建築物は違う
ここは非常に重要です。
既存不適格建築物とは、建築当時は適法だったものの、その後の法改正などによって現行基準に適合しなくなった建物をいいます。
一方、違法建築物は、適用される法令に違反している建物です。
両者は同じではありません。
古い建物だからといって、必ず違法建築になるわけではありません。
検査済証がない場合は?
築40年、築50年の雑居ビルでは、検査済証が見つからない場合があります。
しかし、検査済証がないことだけで、直ちに違法建築と断定することはできません。
検査済証が交付されていなかったのか、交付されたものの紛失したのかなどを確認する必要があります。
金融機関によっては、建築関係資料や建物の現況調査を求める場合があります。
第7章|築40年・築50年の雑居ビルも融資が難しい?
名古屋市中区の栄、錦、金山、中村区の名駅周辺などには、築年数の経過した商業ビルがあります。
築40年、築50年を超える建物でも、テナントが入居し、収益を生み出している物件は存在します。
しかし、築年数が古いことによって融資条件が厳しくなる場合があります。
法定耐用年数と融資期間
金融機関によっては、建物の構造や築年数、残存耐用年数などを融資期間の判断材料とすることがあります。
ただし、税法上の法定耐用年数を超えた建物だからといって、必ず融資が受けられないわけではありません。
収益性や土地の担保価値、修繕状況などを踏まえて融資を検討する金融機関もあります。
修繕リスクも審査材料になる
古い雑居ビルでは、屋上防水、給排水設備、エレベーター、電気設備、外壁などに修繕が必要になる場合があります。
購入後に大きな修繕費用が発生すると、買主の資金計画に影響します。
そのため、金融機関が建物の状態や修繕履歴を確認する場合があります。
築年数だけで判断するのではなく、賃料収入、立地、建物の状態、土地の価値などを総合的に評価することが重要です。
第8章|私道・接道不良・越境問題も融資に影響する
訳あり物件の融資では、道路や隣地との関係も重要です。
例えば、前面道路が私道である場合です。
私道だからといって、必ず融資が難しいわけではありません。
しかし、通行権や掘削に関する権利関係が不明確な場合には、金融機関が慎重になる可能性があります。
他人の土地を通らなければ出入りできない
建築基準法上の道路に直接接していない土地や、他人地を経由して出入りする土地では、通行に関する権利を確認する必要があります。
上下水道管が他人地を通っている
水道管や排水管が隣地を通っている場合には、設備の維持管理や更新に関する問題が生じることがあります。
隣の建物が越境している
庇、雨樋、外壁、配管などが越境している場合もあります。
越境の内容によっては、買主や金融機関が覚書などの整備を求めることがあります。
ただし、越境があるという理由だけで融資不可と決まるわけではありません。
第9章|買主が見つかっても融資特約で白紙解除になることがある
ここは、売主にとって特に重要な問題です。
例えば、名古屋市内の再建築不可物件を1,500万円で売り出したとします。
購入希望者が見つかり、売買価格について合意しました。
買主は住宅ローンを利用する予定です。
売買契約を締結し、金融機関に正式な融資審査を申し込みました。
ところが、物件の担保評価や融資条件などの理由により、希望額の融資が承認されなかったとします。
融資特約がある場合
売買契約に融資利用特約が定められており、その解除条件を満たした場合には、買主が契約を解除できることがあります。
この場合、契約の定めに従って手付金が返還されるなど、白紙解除となることがあります。
ただし、融資が否決されれば必ず無条件で解除できるわけではありません。
融資申込先、融資金額、申込期限、解除期限、買主の申込義務など、契約で定めた条件を確認する必要があります。
売主にとっての問題
売主は、買主が決まったと考えて売却活動を停止していることがあります。
しかし、融資が否決されて契約が解除されると、再び買主を探す必要があります。
その間に、別の購入希望者を逃してしまう可能性もあります。
対策は?
訳あり物件の場合には、売買契約前から買主の資金計画を確認することが重要です。
金融機関への事前相談を行い、物件の特殊事情を伝えたうえで、融資の見通しを確認する方法が考えられます。
ただし、事前審査が承認されても、本審査で必ず融資が承認されるとは限りません。
売主は、購入申込価格だけでなく、買主の資金調達の確実性にも注意する必要があります。
第10章|訳あり物件は現金購入者に売却した方がよい?
融資が難しい物件では、現金購入者への売却が選択肢になります。
例えば、自己資金で購入する個人投資家や、不動産買取業者などです。
現金購入のメリット
買主が金融機関の融資を利用しない場合、融資審査が否決されることによる契約解除リスクを避けやすくなります。
また、資金確認やその他の条件が整えば、比較的短期間で決済できる場合もあります。
現金購入なら必ず安全?
そのようなことはありません。
現金購入を申し出ていても、実際の資金が確認できていない場合があります。
また、不動産買取業者であっても、金融機関からの借入を利用して購入することがあります。
買取業者だから必ず現金購入する、というわけではありません。
売主としては、買主の資金計画や決済条件を確認することが重要です。
現金購入者に限定すると価格が下がる?
購入希望者の数が減ることで、価格交渉に影響する可能性があります。
しかし、現金購入者に限定した方が売却が円滑に進む場合もあります。
売却価格だけでなく、決済までの期間や契約解除リスクなども含めて判断する必要があります。
第11章|融資が通りにくい訳あり物件を高く売却するための方法
訳あり物件を売却する際には、単純に価格を下げればよいというわけではありません。
重要なのは、買主が購入を判断しやすい状態にすることです。
① 権利関係を整理する
借地権であれば借地契約書、底地であれば借地人との契約内容を確認します。
未登記建物であれば、建物の所有関係や登記の要否を確認します。
② 道路・接道状況を確認する
再建築不可と思われる物件でも、実際には建築可能な条件が存在する場合があります。
道路種別や接道状況を確認することで、売却条件が変わる可能性があります。
③ 建物の状態を把握する
築古ビルでは、雨漏り、設備故障、外壁、屋上防水などの状況を確認します。
修繕履歴や見積書がある場合には、買主が購入後の費用を検討しやすくなります。
④ 買主の融資条件を確認する
購入希望者が金融機関を利用する場合には、物件の特殊事情を踏まえた融資相談が必要です。
⑤ 現金購入者も検討する
一般個人への売却だけでなく、不動産投資家や買取業者なども候補になります。
⑥ 現況売却を検討する
売主が多額の費用を負担して修繕や解体を行う前に、現況のまま売却できる可能性を確認します。
⑦ 売却価格と売却の確実性を比較する
例えば、2,000万円の購入申込があっても、融資承認の見通しが不透明な場合があります。
一方、1,900万円で資金確認済みの購入希望者がいる場合には、条件によっては後者を選ぶことが合理的な場合もあります。
もちろん、金額だけで判断できるものではありません。
決済時期、契約条件、引渡し条件などを総合的に比較することが重要です。
第12章|訳あり物件の売却では「銀行融資が難しい理由」を理解することが重要
不動産売却において、銀行融資が難しいことは大きな障害になります。
しかし、融資が難しい理由は物件によって異なります。
再建築不可物件では、将来の建替えや換価可能性が問題になります。
借地権付き建物では、土地所有権や地主との契約関係が問題になります。
底地では、借地権による利用制限や収益性が評価に影響します。
未登記建物では、所有関係や担保設定が問題になる場合があります。
違法建築では、法令適合性や将来の利用に関するリスクが問題になります。
築古ビルでは、建物の状態や収益性、修繕費用などが審査材料になります。
つまり、訳あり物件を一括りにして「銀行融資が通らない」と判断することは適切ではありません。
何が問題なのかを把握し、その問題に対応できる買主や金融機関を検討することが重要です。
第13章|よくある質問Q&A
Q1|再建築不可物件は住宅ローンを利用できませんか?
一般的な住宅ローンでは難しい場合がありますが、金融機関や買主の条件によっては検討できる場合もあります。
Q2|借地権付き建物でも銀行融資を受けられますか?
可能性はあります。借地権の種類、契約期間、地主の承諾、金融機関の融資方針などによって異なります。
Q3|底地を購入する際にも融資を利用できますか?
金融機関や案件によっては可能性があります。ただし、借地権による利用制限や地代収入などが評価に影響します。
Q4|未登記建物があると融資は否決されますか?
必ず否決されるわけではありません。登記の整備などを求められる場合があります。
Q5|検査済証がない古いビルは融資を受けられませんか?
検査済証がないことだけで一律に融資不可となるわけではありません。建物の状況や金融機関の審査方針によって異なります。
Q6|違法建築でも現金なら購入できますか?
売買できる可能性はあります。ただし、違法状態が解消されるわけではなく、是正や将来の利用に関する問題が残る場合があります。
Q7|買取業者なら必ず現金で購入しますか?
いいえ。買取業者でも金融機関からの借入を利用する場合があります。
Q8|融資特約による白紙解除を防ぐ方法はありますか?
完全に防ぐことは難しいものの、契約前の融資相談、資金計画の確認、融資特約の条件整理などによってリスクを抑えることが考えられます。
Q9|訳あり物件は相場より安く売却するしかありませんか?
必ずしもそうではありません。立地、収益性、権利関係、買主の利用目的などによって評価が異なります。
Q10|銀行融資が難しい物件でも査定してもらえますか?
もちろんです。融資が難しいことと、売却できないことは同じではありません。
まとめ|銀行融資が通りにくい訳あり物件でも、売却方法はある
借地権、底地、再建築不可、未登記建物、違法建築などの問題を抱える不動産では、銀行融資が難しくなる場合があります。
その理由は、担保評価、権利関係、建築基準法上の問題、将来の換価可能性など、物件ごとに異なります。
しかし、銀行融資が難しいからといって、その不動産に価値がないわけではありません。
再建築不可でも利用価値のある物件。
安定した地代収入がある底地。
立地条件の良い借地権付き建物。
収益性の高い築古ビル。
このような不動産には、購入を検討する買主が存在する可能性があります。
重要なのは、売却価格だけでなく、買主の資金調達の確実性まで考えることです。
そして、売却前に高額な修繕費用や解体費用を負担する必要があるとは限りません。
訳あり物件は売れないのではなく、物件の事情に合った売却方法と買主を見つけることが重要です。
銀行融資が難しいと言われた不動産でも、売却を諦める前に、まずは現況のままで査定を受けることをおすすめします。
名古屋の借地権・底地・再建築不可・融資が難しい訳あり物件の売却相談なら名古屋仏縁不動産へ
名古屋仏縁不動産では、名古屋市を中心に愛知県全域で、売却が難しい不動産のご相談に対応しています。
再建築不可で住宅ローンが難しい物件。
地主の承諾が必要な借地権付き建物。
借地人が利用している底地。
敷地内に未登記建物がある不動産。
建蔽率・容積率を超過した建物。
検査済証が見つからない古いビル。
築40年・築50年を超える雑居ビル。
私道や接道条件に問題がある土地。
買主が見つかっても融資が通らず、売却が成立しなかった物件。
他社で売却が難しいと言われた不動産。
このような物件についても、現況売却や買取など、物件の状況に応じた売却方法を検討します。
「銀行融資が難しいと言われた」
「買主は見つかったのに、ローンが通らなかった」
「訳あり物件でも現金で購入する買主を探したい」
そのような段階からでも、お気軽にご相談ください。
※本記事は2026年時点の一般的な不動産売買、融資審査、建築・権利関係について解説したものです。金融機関の融資方針や審査基準は個別に異なり、融資の承認を保証するものではありません。具体的な売買条件や法令上の判断については、金融機関および関係専門家にご確認ください。
――売れない不動産にも、次のご縁がある。
売れない物件を次のご縁へー名古屋仏縁不動産
━━━━━━━━━━━━━━━━━━━
名古屋仏縁不動産|運営:株式会社 愛知不動産売却センター
〒461-0005
名古屋市東区東桜二丁目12番25号 メゾン森703
TEL:052-380-4206
名古屋市の店舗売却ー居抜きの達人
名古屋市の飲食店の居抜き売却ー居抜キング
名古屋市16区・愛知県全域対応。
雨漏り物件・老朽化ビル・収益物件・訳あり不動産・相続不動産の売却相談
――売れない不動産にも、次のご縁がある。
売れない物件を次のご縁へー名古屋仏縁不動産
━━━━━━━━━━━━━━━━━━━
名古屋仏縁不動産|運営:株式会社 愛知不動産売却センター
〒461-0005
名古屋市東区東桜二丁目12番25号 メゾン森703
TEL:052-380-4206
名古屋市の店舗売却ー居抜きの達人
名古屋市の飲食店の居抜き売却ー居抜キング
名古屋市16区・愛知県全域対応。
雨漏り物件・老朽化ビル・収益物件・訳あり不動産・相続不動産の売却相談